


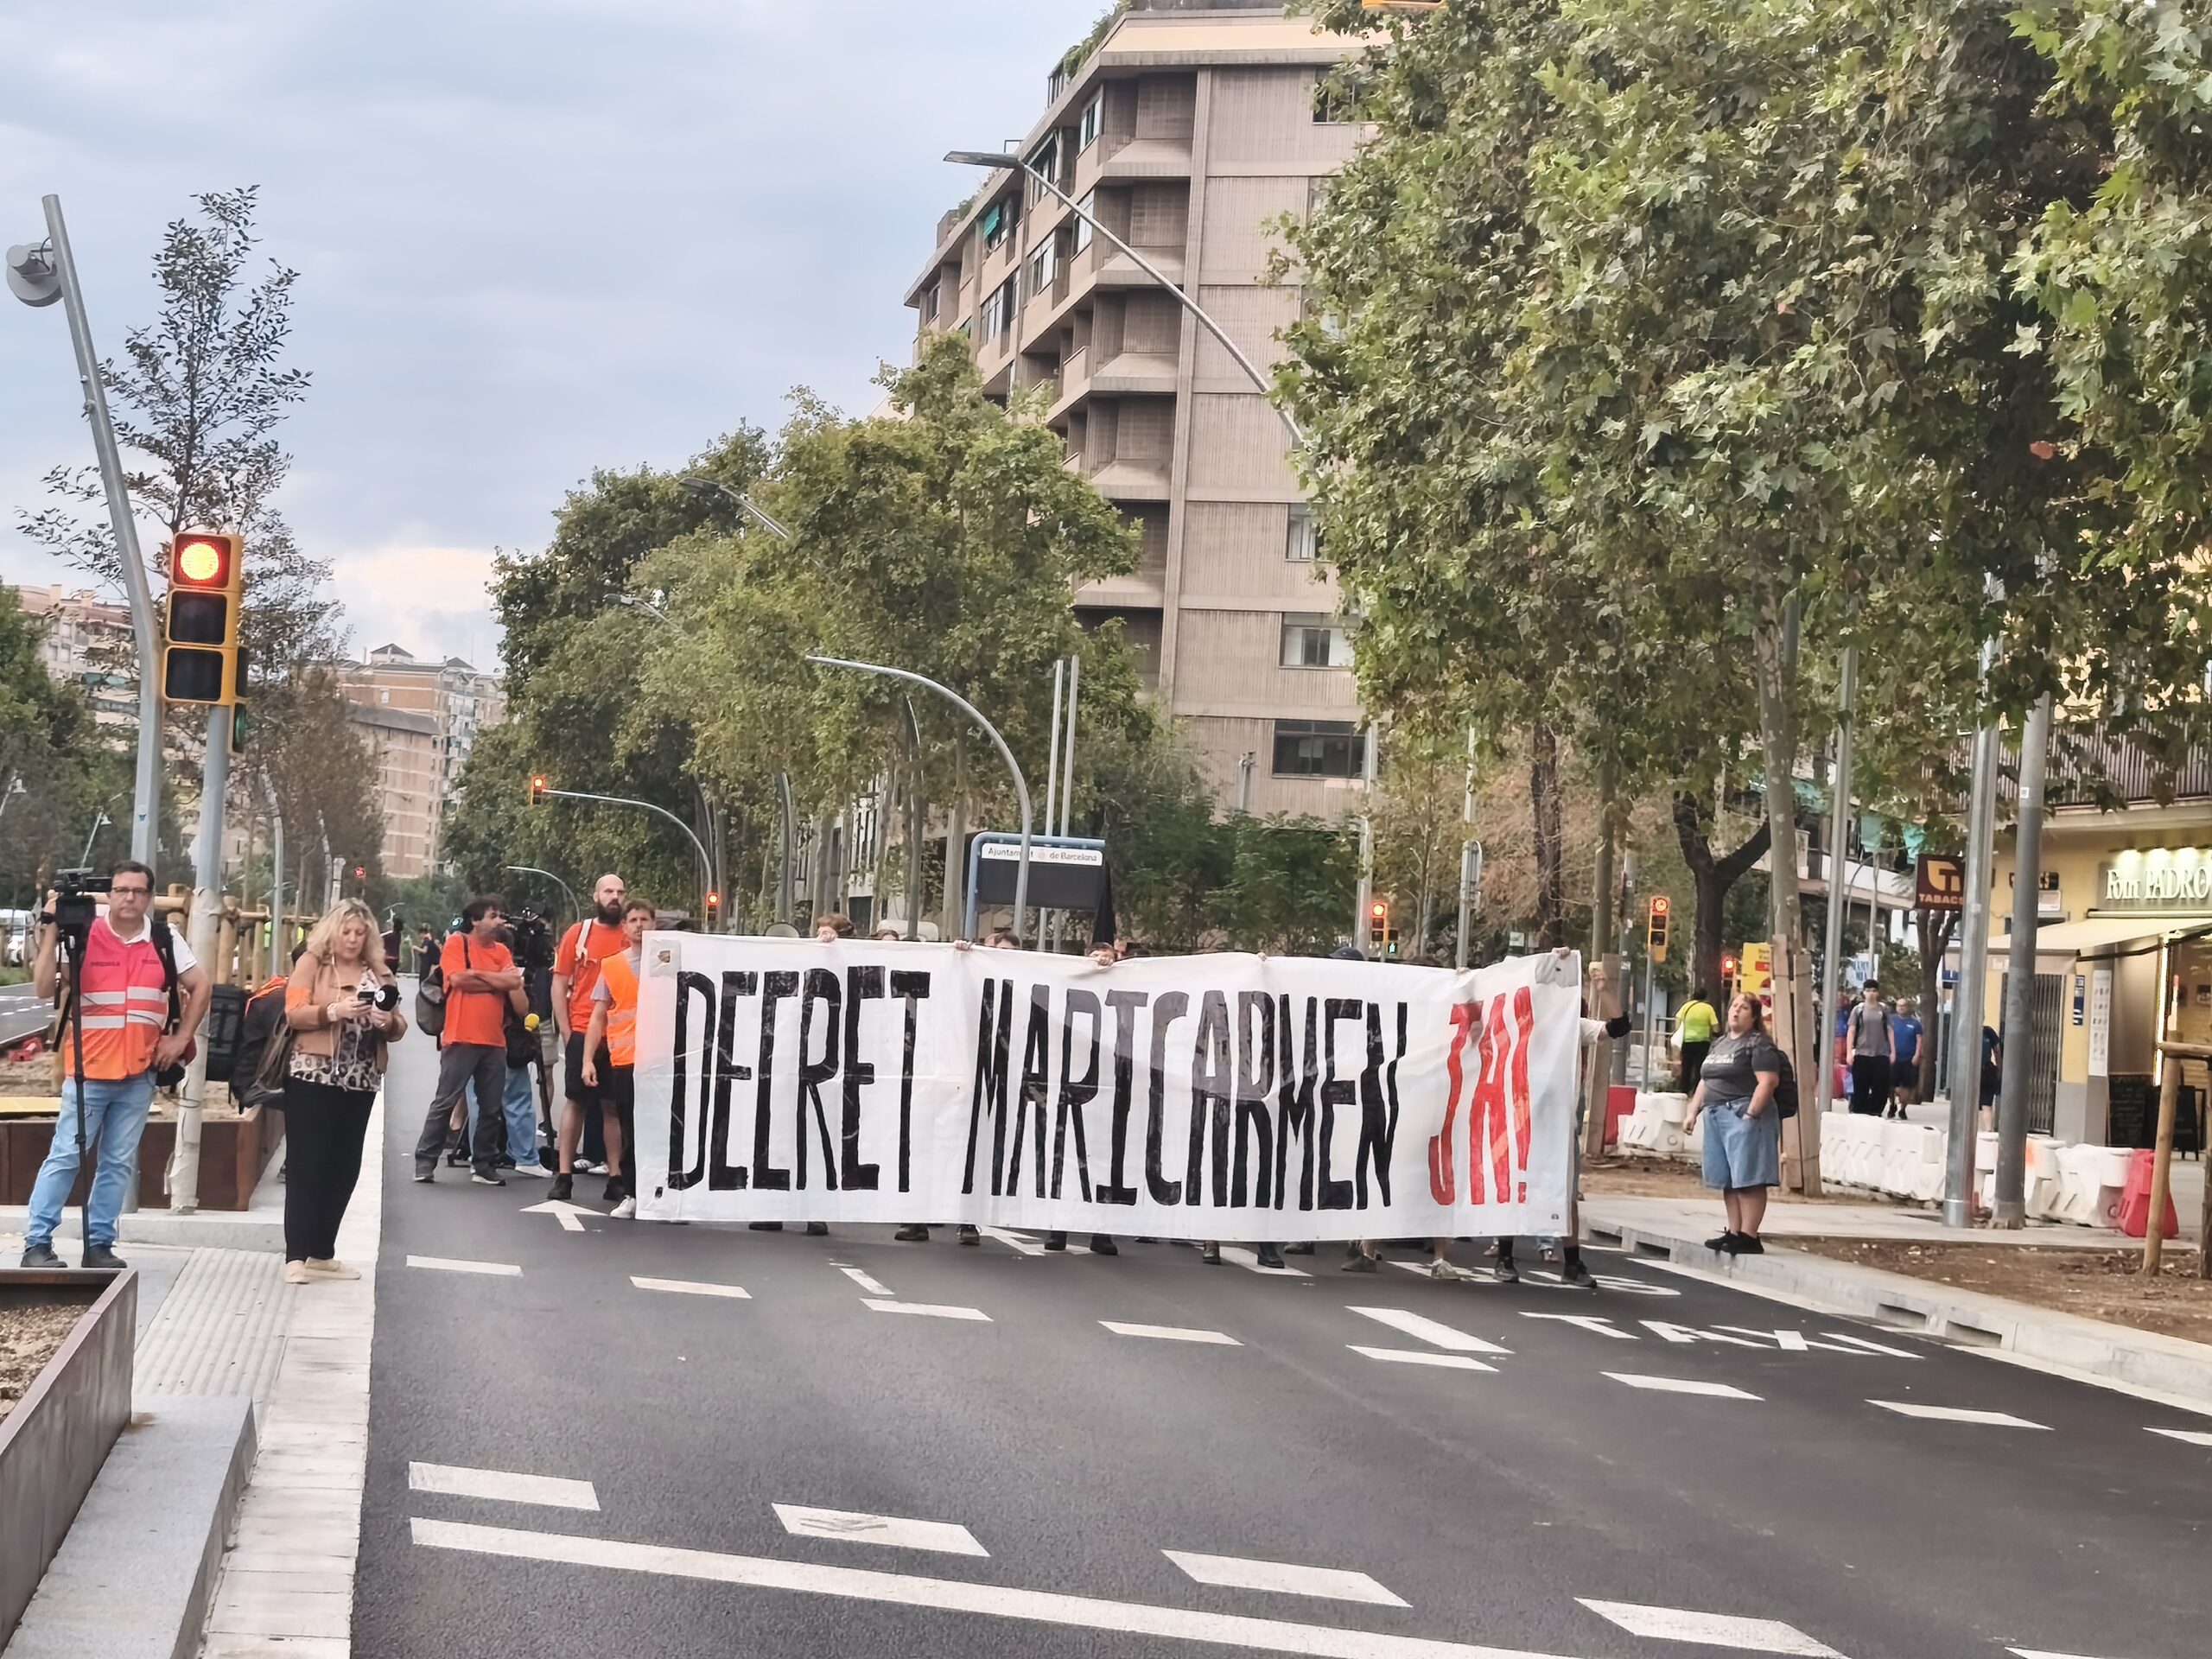
El decreto de vivienda trata el síntoma y deja intacta la enfermedad: no hay pisos de alquiler porque no se construyen ni se ponen en el mercado los existentes
El debate del decreto de vivienda se ha centrado en prórrogas, congelación de rentas, regulación de temporada y habitaciones, IVA a pisos turísticos y protección frente a desahucios. Son medidas fruto de la demagogia política que nos invade. El problema es que casi ninguna aumenta de forma neta la oferta de alquiler residencial de larga duración, que es el cuello de botella real de España.
El problema no es solo el precio. Es que faltan casas
Desde 2021 se han creado más de 1,2 millones de hogares y se han terminado menos de 500.000 viviendas. El déficit acumulado ronda las 700.000-800.000 unidades y sigue creciendo: cada año se forman más hogares de los que se entregan pisos. El Banco de España y CaixaBank Research coinciden en el diagnóstico. En las zonas tensionadas la brecha es aún más aguda.
Sin más stock, cualquier política de precios solo reparte escasez. Quien ya está dentro del contrato puede ganar tiempo. Quien busca piso por primera vez se enfrenta a menos anuncios y más competencia. Los perjudicados: los jóvenes, los inmigrantes, los que quieren cambiar de residencia por motivos laborales , económicos etc.
Congelar y prorrogar contratos no crea oferta: la retrae
La evidencia de la Ley de Vivienda de 2023 y de las zonas tensionadas es clara. Donde se aplican topes, la oferta de alquiler permanente cae más que en el resto del país. En Cataluña la contracción de anuncios ha sido muy superior a la de Andalucía o Valencia. En Barcelona el alquiler permanente disponible se ha desplomado.
El mecanismo es previsible. El propietario anticipa menor rentabilidad, más duración forzada del contrato y más riesgo de impago o de no recuperar la vivienda. Respuesta racional: vender, pasar a temporada, dejar el piso vacío o no sacar al mercado el que tenía pensado alquilar. El Banco de España ya advirtió que limitar las subidas de los contratos en vigor empuja al alza el precio de los nuevos contratos y reduce el incentivo a poner vivienda en alquiler.
Una prórroga extraordinaria hasta 2028 con renta congelada refuerza exactamente ese incentivo perverso. Protege al inquilino actual a costa de encoger el mercado para el siguiente.
Regular temporada, habitaciones y turístico no llena el alquiler residencial
El relato oficial es sencillo: si se tapa la vía de escape (turístico y temporada), esos pisos volverán al alquiler de larga duración. Los datos no lo confirman.
En 2025 desaparecieron decenas de miles de viviendas turísticas registradas. El alquiler permanente no subió: perdió unas 26.000 unidades. Lo que creció fue el alquiler de temporada. Los propietarios no “vuelven” al residencial si ese residencial está más regulado, más largo y menos rentable. Cambian de cajón.
Además, el turístico es una fracción pequeña del parque (en torno al 1-1,5% a escala nacional, más alta en costa e islas). Incluso si se reconvirtiera todo, no cierra un déficit de cientos de miles de viviendas. Y parte de esa oferta ni siquiera sale del mismo stock residencial: se crea en locales reconvertidos o en zonas turísticas con poca demanda de alquiler habitual.
Equiparar habitaciones a vivienda habitual con duración de cinco o siete años y topes de precio puede reducir un abuso real. También puede sacar del mercado formal pisos compartidos que hoy absorben demanda joven. Sin alternativa de oferta, el efecto neto otra vez es menos producto.
Las bonificaciones fiscales no compensan la incertidumbre
Ofrecer ventajas en el IRPF a quien congele o baje la renta es un intento de endulzar el control. El problema es de diseño: el incentivo es condicionado, temporal y llega después de años de cambios normativos (topes, prórrogas, moratorias de desahucio, debate sobre fondos y ocupación).
Un pequeño propietario no calcula solo el tipo impositivo. Calcula riesgo jurídico, plazo de recuperación de la vivienda y coste de un procedimiento. Si ese riesgo sube, la bonificación no basta. Podemos lo ha dicho con claridad al rechazar esos beneficios: para una parte de la izquierda no son el objetivo. Para el arrendador, esa división política es otra señal de que las reglas pueden cambiar otra vez.
La única palanca de oferta está atada de pies y manos
La reforma de la Ley del Suelo -agilizar planeamiento, dar seguridad jurídica, acortar bloqueos— es la medida del paquete que sí apunta al origen del problema: suelo finalista, licencias lentas, costes altos y escasez de mano de obra (casi un millón de ocupados menos en construcción que en el boom, plantillas envejecidas, productividad estancada).
Visados hay más. Viviendas terminadas, no. El atasco está entre el papel y la llave. Esa reforma es precisamente la línea roja de Podemos y genera recelo en parte de la izquierda, que la ve como relajación de controles urbanísticos. El resultado previsible es un texto recortado o un decreto que nace cojo: mucha regulación de precios y poca certeza de que se vaya a construir más donde hace falta.
Redistribuir escasez no es política de vivienda
España no tiene un problema de “demasiados caseros greedy” como explicación única. Tiene un déficit de producción, un parque de alquiler social minúsculo, plazos administrativos de años y un marco legal que ha hecho el alquiler residencial menos atractivo que la venta, la temporada o el vacío estratégico.
Un decreto que prorroga contratos, congela rentas, endurece usos alternativos y discute expropiaciones o vetos a fondos puede ser popular. No amplia el número de pisos que un joven, una familia o un trabajador temporal puede firmar el mes que viene. En el mejor de los casos, consolida a quien ya está dentro. En el peor, acelera la retirada de oferta y empuja más demanda hacia un mercado aún más estrecho.
Mientras no se construya a un ritmo cercano a 200.000-230.000 viviendas al año, con suelo disponible y reglas estables para quien alquila a largo plazo, el resto es gestión del racionamiento. Y el racionamiento, en vivienda, siempre lo pagan los que aún no tienen llave.


